
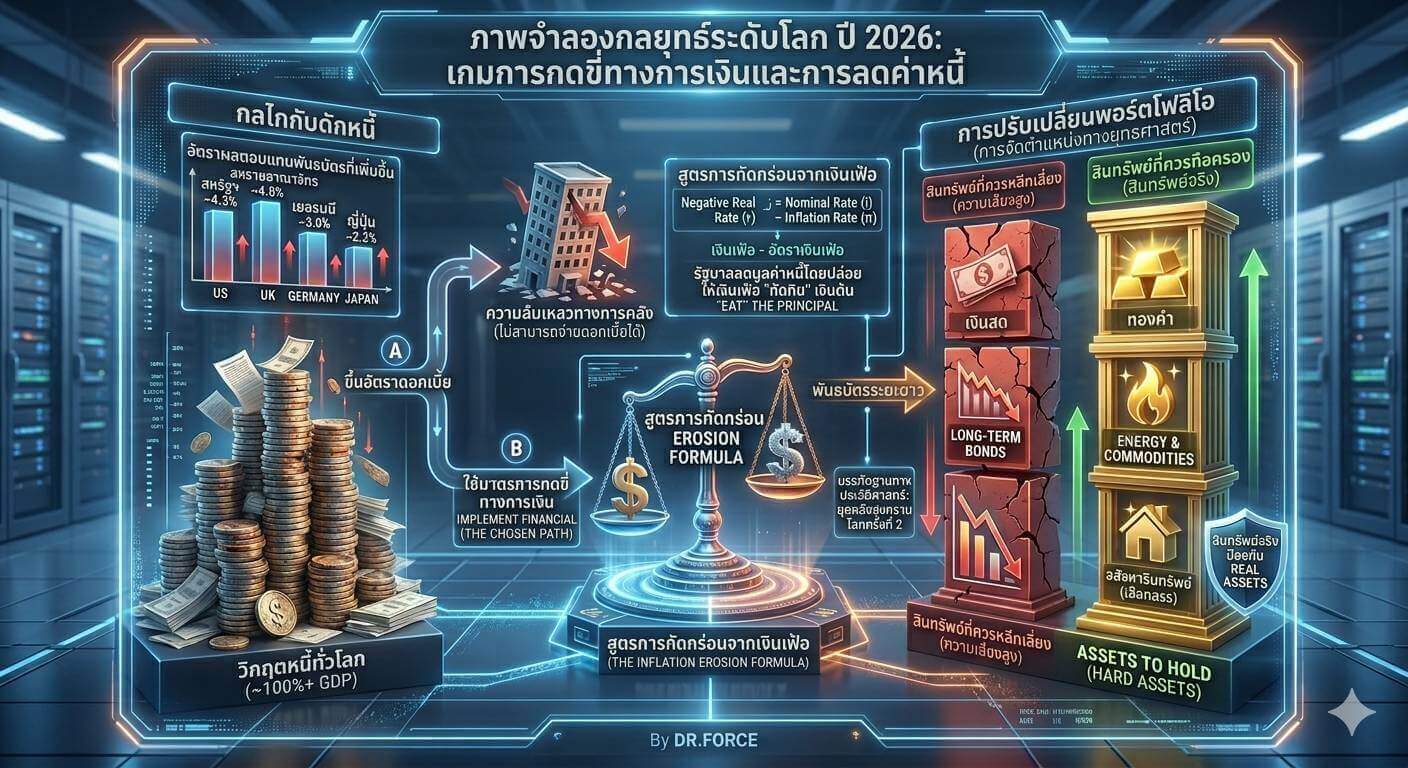
สัญญาณเตือนภัยในตลาดการเงินโลกกำลังดังขึ้นเรื่อยๆ เมื่อตัวเลขอัตราผลตอบแทนพันธบัตร (Bond Yield) ของประเทศมหาอำนาจ ไม่ว่าจะเป็นสหรัฐฯ อังกฤษ หรือญี่ปุ่น พุ่งสูงขึ้นพร้อมกัน สิ่งนี้ไม่ใช่แค่เรื่องของตัวเลขบนกระดานหุ้น แต่มันคือสัญญาณว่าโลกกำลังเข้าสู่ภาวะที่ “กลืนไม่เข้าคายไม่ออก” และรัฐบาลทั่วโลกอาจกำลังเตรียมใช้ไม้ตายเก่าแก่ นั่นคือการปล่อยให้ “เงินเฟ้อ” เป็นเครื่องมือล้างหนี้
1. สภาวะกลืนไม่เข้าคายไม่ออก: หนี้มหาศาล และ เพดานของดอกเบี้ย มรดกตกทอดจากวิกฤตการณ์โควิด-19 คือการขยายขนาดงบดุลของธนาคารกลางและการก่อหนี้สาธารณะขนานใหญ่เพื่อพยุงเศรษฐกิจ ปัจจุบัน สัดส่วนหนี้สาธารณะต่อ GDP ของประเทศมหาอำนาจทางเศรษฐกิจพุ่งสูงขึ้นในระดับวิกฤต (สหรัฐฯ ขยับขึ้นไปเหนือ 120%, ขณะที่ยุโรปและญี่ปุ่นก็อยู่ในสภาวะตึงตัวไม่แพ้กัน)
เมื่อ Bond Yield ปรับตัวสูงขึ้น (สหรัฐฯ ~4.3%, อังกฤษ ~4.8%, เยอรมนี ~3.0%, ญี่ปุ่น ~2.3%) สิ่งที่ตามมาคือ “ภาระดอกเบี้ยจ่าย” ของรัฐบาลที่เพิ่มขึ้นแบบทวีคูณ หากธนาคารกลางเลือกใช้ตำรา เศรษฐศาสตร์ดั้งเดิมในการต่อสู้กับเงินเฟ้อ นั่นคือการ “ขึ้นดอกเบี้ยนโยบาย” รัฐบาลกลางจะเผชิญกับภาวะล้มละลายทางการคลัง (Fiscal Insolvency) ทันที เนื่องจากงบประมาณแผ่นดินจะถูกดูดซับไปกับการชำระดอกเบี้ย แทนที่จะนำไปลงทุนพัฒนาประเทศ คำถามเชิงยุทธศาสตร์ที่ตามมาคือ หากการขึ้นดอกเบี้ยเพื่อสู้เงินเฟ้อคือการฆ่าตัวตายทางการคลัง รัฐบาลจะหาทางออกอย่างไร?
2. ทางออกที่เงียบเชียบ: ให้เงินเฟ้อกัดกินมูลค่าหนี้ เมื่อสู้เงินเฟ้อตรงๆ ไม่ได้ รัฐบาลจึงมักหันไปใช้กลยุทธ์ที่เรียกว่า “การกดขี่ทางการเงิน” (Financial Repression) พูดภาษาชาวบ้านคือ การกดดอกเบี้ยให้อยู่ในระดับที่ต่ำกว่าเงินเฟ้อ ลองจินตนาการภาพตามง่ายๆ ถ้ารัฐบาลปล่อยให้ของแพงขึ้น (เงินเฟ้อ) ปีละ 6% แต่ให้ดอกเบี้ยเงินฝากหรือพันธบัตรเราแค่ 3% แปลว่าเงินของเรากำลังมีค่าลดลง 3% ทุกปี ในทางกลับกัน หนี้ก้อนโตที่รัฐบาลกู้มาก็จะมีมูลค่าที่แท้จริง “ลดลง” 3% ทุกปีเช่นกัน นี่คือวิธีทำให้หนี้ของรัฐบาลถูกลง… ด้วยการทำให้เงินในกระเป๋าของประชาชนด้อยค่าลงนั่นเอง
3. บทเรียนจากประวัติศาสตร์ สู่ความเปราะบางในโลกยุค 2026 งานวิจัยชิ้นสำคัญของ IMF (Reinhart & Sbrancia, 2011) ระบุชัดเจนว่า สหรัฐอเมริกาและกลุ่มประเทศพัฒนาแล้ว เคยใช้กลยุทธ์ Financial Repression อย่างหนักหน่วงในช่วงหลังสงครามโลกครั้งที่ 2 (ปี 1945-1980) เพื่อลดสัดส่วนหนี้สาธารณะจาก 120% ให้เหลือเพียง 30% ของ GDP ก่อนที่จะเข้าสู่ยุคของ Paul Volcker ในช่วงต้นทศวรรษ 1980 ที่ต้องหักดิบขึ้นดอกเบี้ยถึง 20% เพื่อสกัดเงินเฟ้อที่ฝังรากลึก อย่างไรก็ตาม บริบททางภูมิรัฐศาสตร์และเศรษฐกิจโลกในปี 2026 มีความซับซ้อนและเปราะบางกว่าในอดีต
1) โครงสร้างหนี้ไร้พรมแดน: พันธบัตรรัฐบาลไม่ได้ถูกถือครองโดยคนในประเทศเท่านั้น แต่นักลงทุนต่างชาติและกองทุนความมั่งคั่งแห่งชาติ (Sovereign Wealth Funds) ทั่วโลกถือครองอยู่มหาศาล
2) ความรวดเร็วของเงินทุน (Velocity of Capital): หากกลไกการปล่อยเงินเฟ้อทำลายความเชื่อมั่นของนักลงทุนต่างชาติ เงินทุนสามารถไหลออก (Capital Flight) ได้ในเสี้ยววินาที นำไปสู่วิกฤตค่าเงินพังทลายอย่างรวดเร็ว
4. ข้อพิจารณาเชิงยุทธศาสตร์และการปรับตัวของนักลงทุน หากโลกกำลังก้าวเข้าสู่ “ยุคของการปล่อยเงินเฟ้อ” (Inflation Stage) อย่างหลีกเลี่ยงไม่ได้ มูลค่าของเงินตราแบบ Fiat Currency และสินทรัพย์ทางการเงินที่ให้ผลตอบแทนคงที่ (เช่น พันธบัตรระยะยาว) จะมีความเสี่ยงสูงต่อการถูกด้อยค่า
กระแสเงินทุนระดับโลก (Global Capital Flow) จะเริ่มปรับสมดุลใหม่ โดยพุ่งเป้าไปที่ “สินทรัพย์ที่มีอยู่จริง” (Real Assets) หรือ Hard Assets ที่มีอุปทานจำกัดและต้านทานการเสื่อมค่าของเงินได้ อาทิ
1) ทองคำ (Gold): ในฐานะสกุลเงินสำรองที่ปราศจากความเสี่ยงจากการผิดนัดชำระหนี้ (No Counterparty Risk)
2) กลุ่มพลังงานและสินค้าโภคภัณฑ์ (Energy & Commodities): ปัจจัยพื้นฐานในการผลิตที่ราคาสามารถปรับตัวขึ้นตามหรือนำหน้าเงินเฟ้อ
3) อสังหาริมทรัพย์ (Real Estate): เฉพาะในทำเลที่มีศักยภาพ ซึ่งสามารถสะท้อนมูลค่าที่เพิ่มขึ้นและส่งผ่านต้นทุนค่าเช่าได้
[ บทสรุป ]
วิกฤตเศรษฐกิจในทศวรรษนี้ อาจไม่ได้จบลงด้วยการล้มละลายของรัฐบาลอย่างฉับพลัน แต่จะมาในรูปแบบของ “การค่อยๆ ละลาย” ผ่านเงินเฟ้อ เกมการเงินโลกกำลังถูกเซ็ตหยดใหม่ ภายใต้กฎเกณฑ์ที่รัฐบาลจำเป็นต้องเอาตัวรอดด้วยการทำให้หนี้ของตนถูกลง และทำให้เงินในกระเป๋าของประชาชนด้อยค่าลง ประเด็นสำคัญเชิงยุทธศาสตร์ที่ผู้กำหนดนโยบาย องค์กร และนักลงทุนต้องฉุกคิดตั้งแต่วันนี้ คือท่ามกลางกระดานแห่ง Financial Repression นี้… เราได้วางตำแหน่งทางยุทธศาสตร์ของเราไว้ถูกฝั่งของเกมแล้วหรือยัง?
ที่มา: น.อ.ดร.จิระวัฒน์ อภิภัทรชัยวงศ์ ผู้ลงข่าวโดย พิสิษฐ์ จิตอาสา
——————————————————————————————————————————–


เรื่องน่าอ่าน
ป.ป.ช.ชี้มูล พล.ร.ต.วรพล สิทธิจิตต์ กอ.รมน.ภาค 4 พร้อมนายทหาร 4 ราย พนง.เทศบาล 1 ปมบรรจุชื่อเป็นกำลังพล กอ.รมน.ภาค 4 ส่วนหน้า ทั้งที่ไม่ได้มาปฏิบัติงานจริง
DSI ผนึกหน่วยงานที่ดิน ตรวจสอบฟาร์มไก่บริษัทเอกชนใน จ.เพชรบูรณ์ พบพื้นที่ครอบครองกว่า 1,778 ไร่ เร่งตรวจสอบสิทธิการใช้ประโยชน์ในเขต ส.ป.ก.
“มิสเตอร์เอทานอล” ชี้ลดราคา E20-B20 ช่วยลดต้นทุนพลังงาน แนะรัฐเดินหน้ายุทธศาสตร์ เชื้อเพลิงชีวภาพแห่งชาติถอดโมเดล “รีโนว่าไบโอ(RenovaBio)” สร้างจุดเปลี่ยนยั่งยืนพึ่งตัวเอง ปลดภาระภาษีและกองทุนน้ำมัน
DSI บูรณาการการข่าวสนับสนุนหน่วยเฉพาะกิจทัพเจ้าตาก กองกำลังผาเมือง ปฏิบัติการตรวจยึดยาเสพติด 4 ล้านเม็ด ในพื้นที่จังหวัดเชียงรายอย่างต่อเนื่อง
อสังหาฯ ไทยดิ่งหนัก บ้านมือสองล้นตลาด
ราชกิจจาฯ อนุญาตให้สร้างบ้าน – อาคารบนภูเขา พร้อมมาตรการคุ้มครองสิ่งแวดล้อมใหม่
พลอากาศเอก สถิตย์พงษ์ สุขวิมล ราชเลขานุการในพระองค์พระบาทสมเด็จพระเจ้าอยู่หัว รองประธานกรรมการและเลขาธิการมูลนิธิส่งเสริมศิลปาชีพฯ เป็นประธานในพิธีบวงสรวง การแสดงโขนมูลนิธิส่งเสริมศิลปาชีพฯ ประจำปี 2569 ตอน “สีดา ณ หอประชุมใหญ่ ศูนย์วัฒนธรรมแห่งประเทศไทย
รายงานพิเศษตีแผ่วิกฤตสินค้าไร้มาตรฐานเปิดลิสต์ สินค้าอันตรายใกล้ตัว จากผักผลไม้สารพิษ-ยาปลอม ลามถึงโซลาร์เซลล์เถื่อนเสี่ยงไฟไหม้ มหันตภัยผู้บริโภคสู่พิมพ์เขียวคุณภาพประเทศ (NQI)